Chi phí thiết bị vệ sinh công nghiệp gồm giá mua ban đầu và các khoản phát sinh trong quá trình sử dụng: nhân công vận hành, điện, nước, hóa chất, vật tư, bảo dưỡng và sửa chữa.
Đầu tư máy có thể giúp tổ chức công việc hiệu quả hơn, nhưng không phải trường hợp nào cũng giảm chi phí hoặc hoàn vốn nhanh. Kết quả phụ thuộc vào khối lượng công việc, mức sử dụng máy và những khoản chi thực sự có thể giảm.
Để quyết định phù hợp, doanh nghiệp nên so sánh các phương án trên cùng diện tích, tần suất và yêu cầu chất lượng vệ sinh.
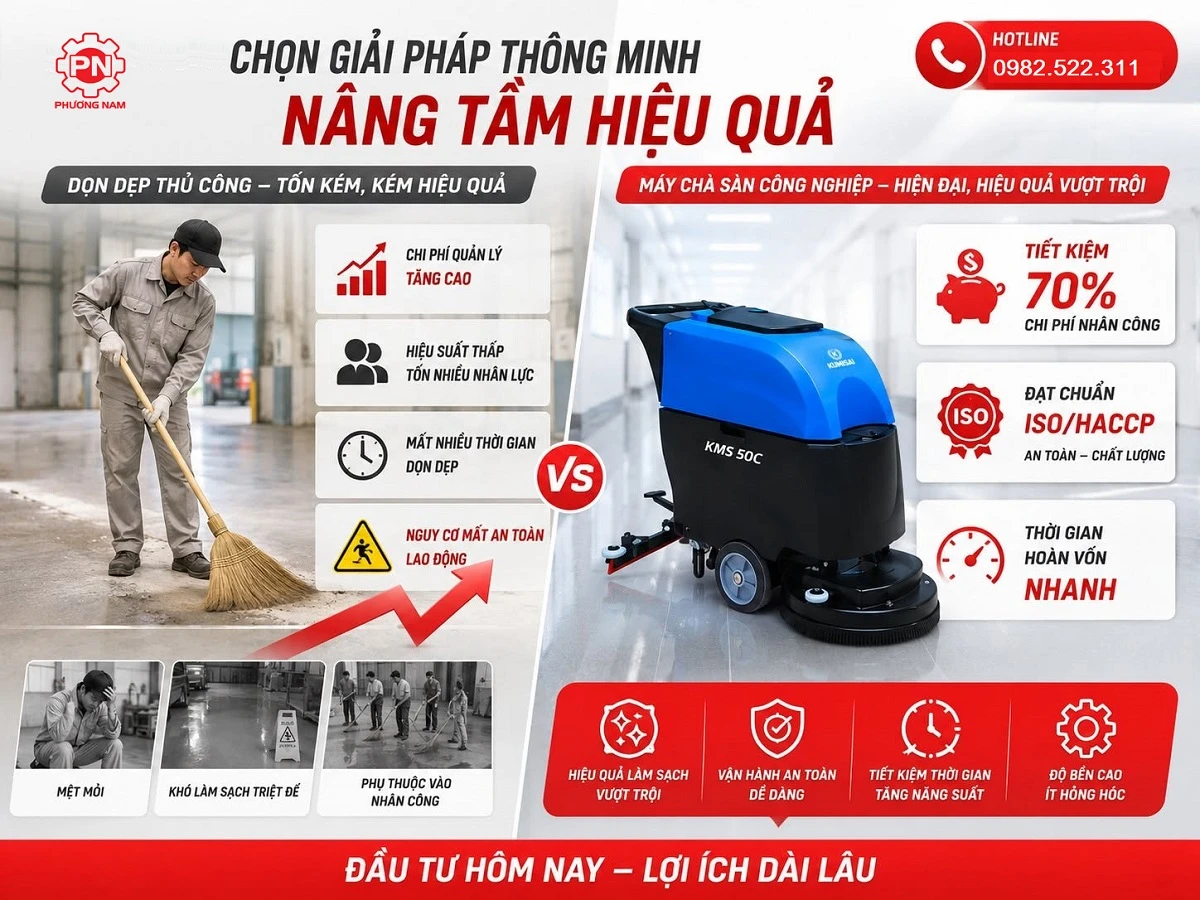
Khi nào nên xem xét đầu tư thiết bị vệ sinh công nghiệp?
Nên đánh giá phương án dùng máy khi công việc hiện tại có một hoặc nhiều vấn đề:
- Không hoàn thành vệ sinh trong thời gian cho phép.
- Nhân viên phải thực hiện nhiều thao tác lặp lại trên diện rộng.
- Kết quả làm sạch không ổn định.
- Chi phí thuê ngoài hoặc làm thêm giờ đáng kể.
- Quy trình cần thu gom bụi, rác hoặc nước hiệu quả hơn.
- Công việc phát sinh thường xuyên, đủ để khai thác thiết bị.
Mua máy không đồng nghĩa loại bỏ toàn bộ công việc thủ công. Góc khuất, bậc thang, khu vực nhiều vật cản hoặc những nhiệm vụ đặc biệt vẫn có thể cần phương pháp khác.
Lựa chọn tốt là phương án đáp ứng công việc với chi phí phù hợp và khả năng vận hành thực tế.
So sánh tự vệ sinh thủ công, thuê dịch vụ và đầu tư máy
| Phương án | Điểm thuận lợi | Chi phí và điều kiện cần xem xét |
|---|---|---|
| Tự tổ chức vệ sinh thủ công | Chủ động bố trí người, ít đầu tư máy ban đầu | Thời gian, nhân công, dụng cụ và khả năng hoàn thành |
| Thuê dịch vụ vệ sinh | Thỏa thuận phạm vi và lịch làm việc với đơn vị cung cấp | Giá hợp đồng, công việc phát sinh, trách nhiệm và tiêu chí nghiệm thu |
| Tự vận hành thiết bị | Chủ động sử dụng máy theo lịch | Đầu tư ban đầu, người vận hành, vật tư và bảo trì |
| Kết hợp máy với thủ công hoặc dịch vụ | Bố trí phương pháp theo từng khu vực | Cần phân định công việc để tránh tính trùng chi phí |
Không có phương án luôn rẻ nhất. Với công việc ít phát sinh, mua máy có thể khiến thiết bị nhàn rỗi. Với công việc thường xuyên, thuê dịch vụ vẫn có thể phù hợp nếu doanh nghiệp chưa có nhân sự và điều kiện quản lý máy.
Giá mua máy chưa phải toàn bộ chi phí đầu tư
Chi phí mua và đưa thiết bị vào sử dụng
Cần xác nhận báo giá bao gồm những khoản nào:
- Thân máy và cấu hình được giao.
- Phụ kiện cần thiết.
- Bộ nguồn và bộ sạc nếu dùng ắc quy.
- Vận chuyển, bàn giao và hướng dẫn.
- Các hạng mục chuẩn bị nguồn điện hoặc nơi sạc.
- VAT và những khoản phát sinh được thỏa thuận.
Hai báo giá chỉ có thể so sánh đúng khi cùng cấu hình và cùng phạm vi giao nhận.
Chi phí vận hành
Sau khi mua máy vẫn cần tính công vận hành, thời gian chuẩn bị và vệ sinh thiết bị.
Tùy loại máy, chi phí có thể gồm điện, nước, hóa chất và thời gian tiếp nước, đổ rác hoặc di chuyển. Không nên chỉ tính thời gian máy đang quét, hút hoặc chà.
Chi phí vật tư và bảo trì
Những hạng mục có thể cần thay thế gồm bộ lọc, túi chứa, bàn chải, pad, gạt nước, ống hút hoặc bộ nguồn.
Tần suất thay phụ thuộc vào thiết bị và điều kiện sử dụng. Khi lập ngân sách, nên yêu cầu giá vật tư và hướng dẫn bảo dưỡng của đúng model.
Chi phí khi thiết bị dừng hoạt động
Cần xem phương án thay thế khi máy chờ sửa chữa hoặc phụ tùng. Nếu tiến độ vệ sinh quan trọng, thời gian dừng máy có thể tạo thêm chi phí thuê ngoài hoặc làm thêm giờ.
Không nhất thiết phải mua máy dự phòng ngay, nhưng cần biết công việc sẽ được xử lý thế nào khi máy chưa thể sử dụng.
Cách tính chi phí sở hữu trong một khoảng thời gian
Có thể lập bảng cho một năm hoặc nhiều năm, tùy mục tiêu đánh giá.
Chi phí sở hữu = Đầu tư ban đầu + Chi phí vận hành + Vật tư, bảo trì và sửa chữa + Chi phí gián đoạn − Giá trị thu hồi dự kiến.
Giá trị thu hồi chỉ nên đưa vào khi có căn cứ phù hợp. Không dùng một mức bán lại giả định cao để làm phương án đầu tư có vẻ hấp dẫn hơn.
| Hạng mục | Dữ liệu nên sử dụng |
|---|---|
| Đầu tư ban đầu | Báo giá đúng cấu hình |
| Công vận hành | Thời gian thực tế và chi phí nhân công |
| Điện, nước, hóa chất | Định mức đo hoặc ước tính có ghi rõ căn cứ |
| Vật tư thay thế | Giá và mức sử dụng dự kiến |
| Bảo trì, sửa chữa | Kế hoạch theo tài liệu máy và khoản dự phòng |
| Gián đoạn | Phương án làm sạch thay thế |
| Giá trị thu hồi | Ước tính thận trọng, nếu có |
Các phương án cần được tính trên cùng phạm vi công việc. Không so chi phí vệ sinh toàn nhà xưởng với chi phí dùng máy chỉ cho một phần sàn.
Giảm thời gian lao động có phải giảm chi phí tiền mặt?
Cần phân biệt hai kết quả này.
Giảm thời gian làm việc có thể giúp nhân viên hoàn thành nhanh hơn hoặc chuyển sang nhiệm vụ khác. Đây là lợi ích về năng lực vận hành.
Giảm chi phí tiền mặt xảy ra khi doanh nghiệp thực sự giảm khoản chi, chẳng hạn giảm giờ làm thêm hoặc giảm một phần chi phí dịch vụ.
Nếu nhân sự và tiền lương không thay đổi, không nên tự động ghi toàn bộ thời gian tiết kiệm thành tiền tiết kiệm để tính hoàn vốn.
Hãy ghi riêng:
- Khoản chi có thể giảm thực tế.
- Thời gian được giải phóng.
- Lợi ích về chất lượng và tiến độ.
Cách này giúp đánh giá rõ giá trị của thiết bị mà không phóng đại hiệu quả tài chính.
Cách tính thời gian hoàn vốn đơn giản
Tiết kiệm ròng hằng năm = Chi phí phương án hiện tại − Chi phí vận hành phương án mới.
Thời gian hoàn vốn đơn giản = Đầu tư ban đầu ÷ Tiết kiệm ròng hằng năm.
Công thức chỉ có ý nghĩa khi tiết kiệm ròng dương. Đây là phép tính sơ bộ, chưa phản ánh đầy đủ lãi vay, giá trị thời gian của tiền và biến động chi phí qua nhiều năm.
Ví dụ giả định
Giả sử một doanh nghiệp đang chi 180 triệu đồng/năm cho phần công việc dự kiến chuyển sang dùng máy.
Phương án mới có số liệu giả định:
| Khoản mục | Giá trị |
|---|---|
| Đầu tư ban đầu, gồm các khoản cần thiết | 120 triệu đồng |
| Nhân công vận hành mỗi năm | 90 triệu đồng |
| Điện, nước và hóa chất mỗi năm | 12 triệu đồng |
| Vật tư, bảo trì và khoản dự phòng mỗi năm | 18 triệu đồng |
| Tổng chi phí vận hành mỗi năm | 120 triệu đồng |
Tiết kiệm ròng dự kiến:
180 − 120 = 60 triệu đồng/năm.
Thời gian hoàn vốn đơn giản:
120 ÷ 60 = 2 năm.
Đây là ví dụ minh họa cách tính, không phải báo giá hoặc cam kết hiệu quả của một model.
Nếu khoản chi hiện tại thực sự có thể giảm chỉ là 150 triệu đồng/năm, tiết kiệm ròng còn 30 triệu đồng/năm và thời gian hoàn vốn tăng lên bốn năm.
Sau thời điểm hoàn vốn, máy vẫn phát sinh chi phí vận hành và thay thế vật tư. Không nên coi toàn bộ lợi ích những năm sau là lợi nhuận thuần.
Chọn đúng nhóm máy trước khi tính hiệu quả
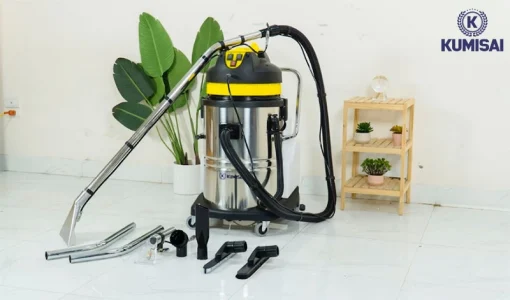
Máy hút bụi công nghiệp
Phù hợp với công việc thu gom vật liệu nằm trong phạm vi sử dụng của thiết bị. Cần xác định loại bụi, lượng phát sinh và yêu cầu lọc trước khi lập phương án.
Tham khảo máy hút bụi công nghiệp và bài phân loại bụi công nghiệp.
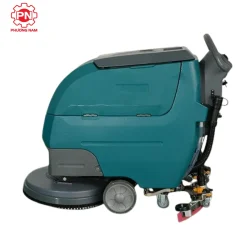
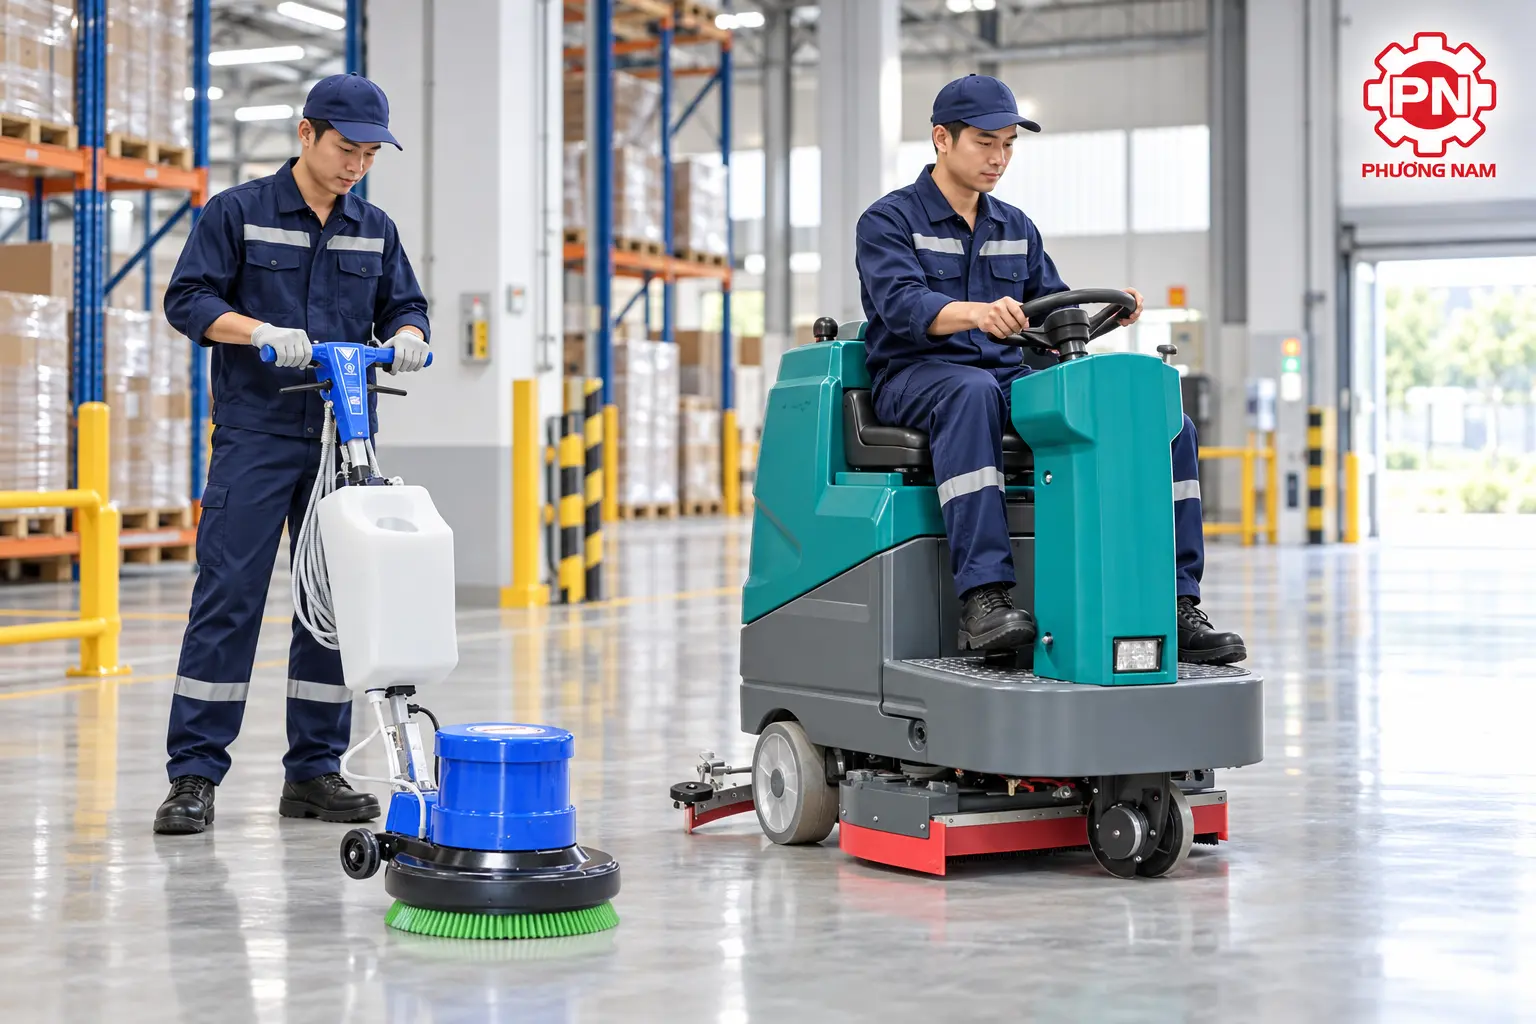
Máy chà sàn công nghiệp
Cần đánh giá chất liệu sàn, loại vết bẩn, phụ kiện, phương án thu hồi nước và thời gian hoàn thành.
Máy quá lớn có thể bất tiện trong lối hẹp; máy quá nhỏ có thể không đáp ứng tiến độ. Tham khảo máy chà sàn công nghiệp.
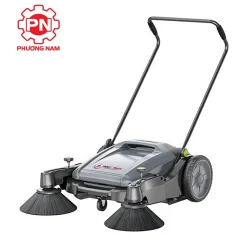
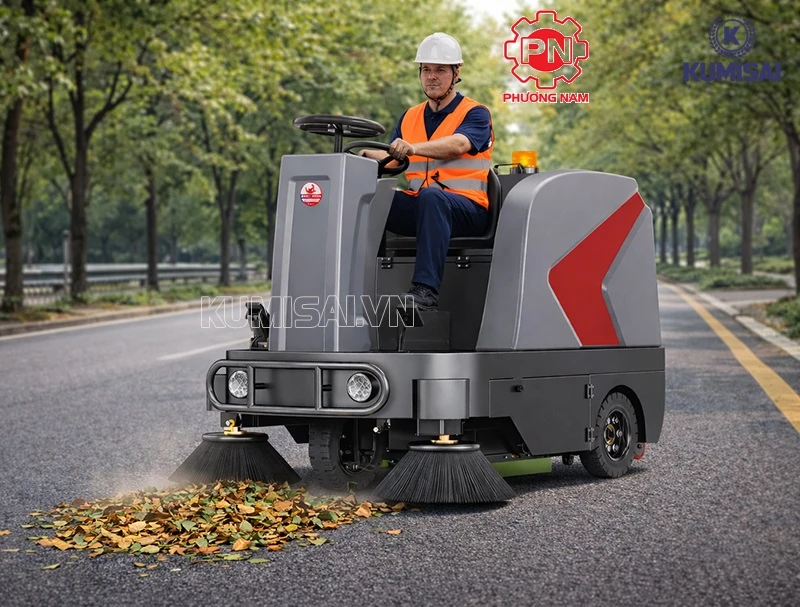
Xe quét rác
Cần xem tuyến quét, loại rác, mặt nền, khả năng kiểm soát bụi và thao tác đổ thùng.
Tham khảo xe quét rác hoặc bài xe quét rác đẩy tay chạy ắc quy.
Không nên mặc định nhà xưởng lớn phải mua cùng một bộ thiết bị. Loại máy cần thiết phụ thuộc vào công việc, không chỉ quy mô mặt bằng.
Cách kiểm chứng hiệu quả trước khi đầu tư
Bước 1: Ghi nhận phương án hiện tại
Đo diện tích, số lượt vệ sinh, thời gian và chi phí. Ghi rõ tiêu chí sạch cần đạt.
Bước 2: Xác định phần công việc có thể dùng máy
Tách phần máy làm được khỏi công việc vẫn cần thủ công. Tránh tính toàn bộ chi phí hiện tại là khoản có thể thay thế.
Bước 3: Thử trên khu vực đại diện
Nếu điều kiện cho phép, đánh giá máy trên mặt bằng và mức độ bẩn thường gặp. Tính cả thời gian chuẩn bị, tiếp nước, đổ rác và vệ sinh máy.
Bước 4: Lập ít nhất hai kịch bản
Một kịch bản theo kết quả kỳ vọng và một kịch bản thận trọng hơn, với mức sử dụng thấp hơn hoặc chi phí vật tư cao hơn.
Bước 5: Kiểm tra điều kiện triển khai
Xác nhận người vận hành, nguồn điện, nơi sạc, vị trí bảo quản và khả năng bảo trì.
Bước 6: Theo dõi sau khi đưa vào sử dụng
So sánh thời gian, chi phí và kết quả thực tế với phương án ban đầu. Điều chỉnh quy trình nếu chưa đạt yêu cầu.
Khi nào chưa nên mua ngay?
Nên khảo sát thêm khi:
- Chưa xác định rõ công việc hoặc loại vật liệu cần thu gom.
- Thiết bị chỉ được sử dụng rất ít.
- Chưa có người vận hành và điều kiện bảo quản.
- Báo giá chưa rõ phụ kiện và chi phí phát sinh.
- Hiệu quả dự kiến chỉ dựa trên tỷ lệ tiết kiệm quảng cáo.
- Chưa có phương án phụ tùng và hỗ trợ kỹ thuật.
Có thể thử nghiệm trên một khu vực trước, rồi mở rộng khi kết quả đáp ứng yêu cầu.
Để chuẩn bị câu hỏi cho nhà cung cấp, xem bài 10 câu hỏi trước khi mua thiết bị vệ sinh công nghiệp.
Câu hỏi thường gặp
Đầu tư máy có luôn rẻ hơn thuê dịch vụ không?
Không. Cần so sánh cùng phạm vi công việc và tính đầy đủ chi phí sử dụng.
Có thể cam kết hoàn vốn trong một năm không?
Chỉ có thể đánh giá khi có số liệu đầu tư, chi phí hiện tại và khoản tiết kiệm thực tế. Không nên dùng một mốc chung cho mọi doanh nghiệp.
Mua máy có thay thế toàn bộ nhân công vệ sinh không?
Không nên mặc định. Máy vẫn cần vận hành, chăm sóc và thường phải kết hợp thao tác thủ công tại những vị trí phù hợp.
Có nên mua máy lớn để dự phòng?
Cần tính khả năng sử dụng hiện tại và kế hoạch mở rộng có căn cứ. Máy lớn hơn có thể làm tăng chi phí hoặc khó vận hành trên mặt bằng hiện có.
Chọn máy giá thấp nhất có tiết kiệm hơn không?
Chỉ khi máy đáp ứng công việc và tổng chi phí sử dụng phù hợp. Giá mua thấp nhưng thiếu cấu hình hoặc khó mua vật tư có thể làm tăng chi phí sau này.
Tư vấn phương án thiết bị tại Điện máy Phương Nam
Khách hàng nên cung cấp diện tích cần vệ sinh, loại bẩn, lịch làm việc, chi phí hiện tại và ngân sách dự kiến để đối chiếu phương án thiết bị.
Điện máy Phương Nam tiếp nhận nhu cầu lựa chọn máy theo công việc thực tế. Cấu hình, giá, phụ kiện, VAT, bảo hành và chính sách giao nhận được xác nhận theo từng model tại thời điểm đặt hàng.
Kết quả tiết kiệm cần được tính từ dữ liệu của đơn vị sử dụng và kiểm chứng sau triển khai. Facebook: https://www.facebook.com/dienmayphuongnam.vn
Hotline/Zalo: 0982 522 311 – 0983 662 162.